

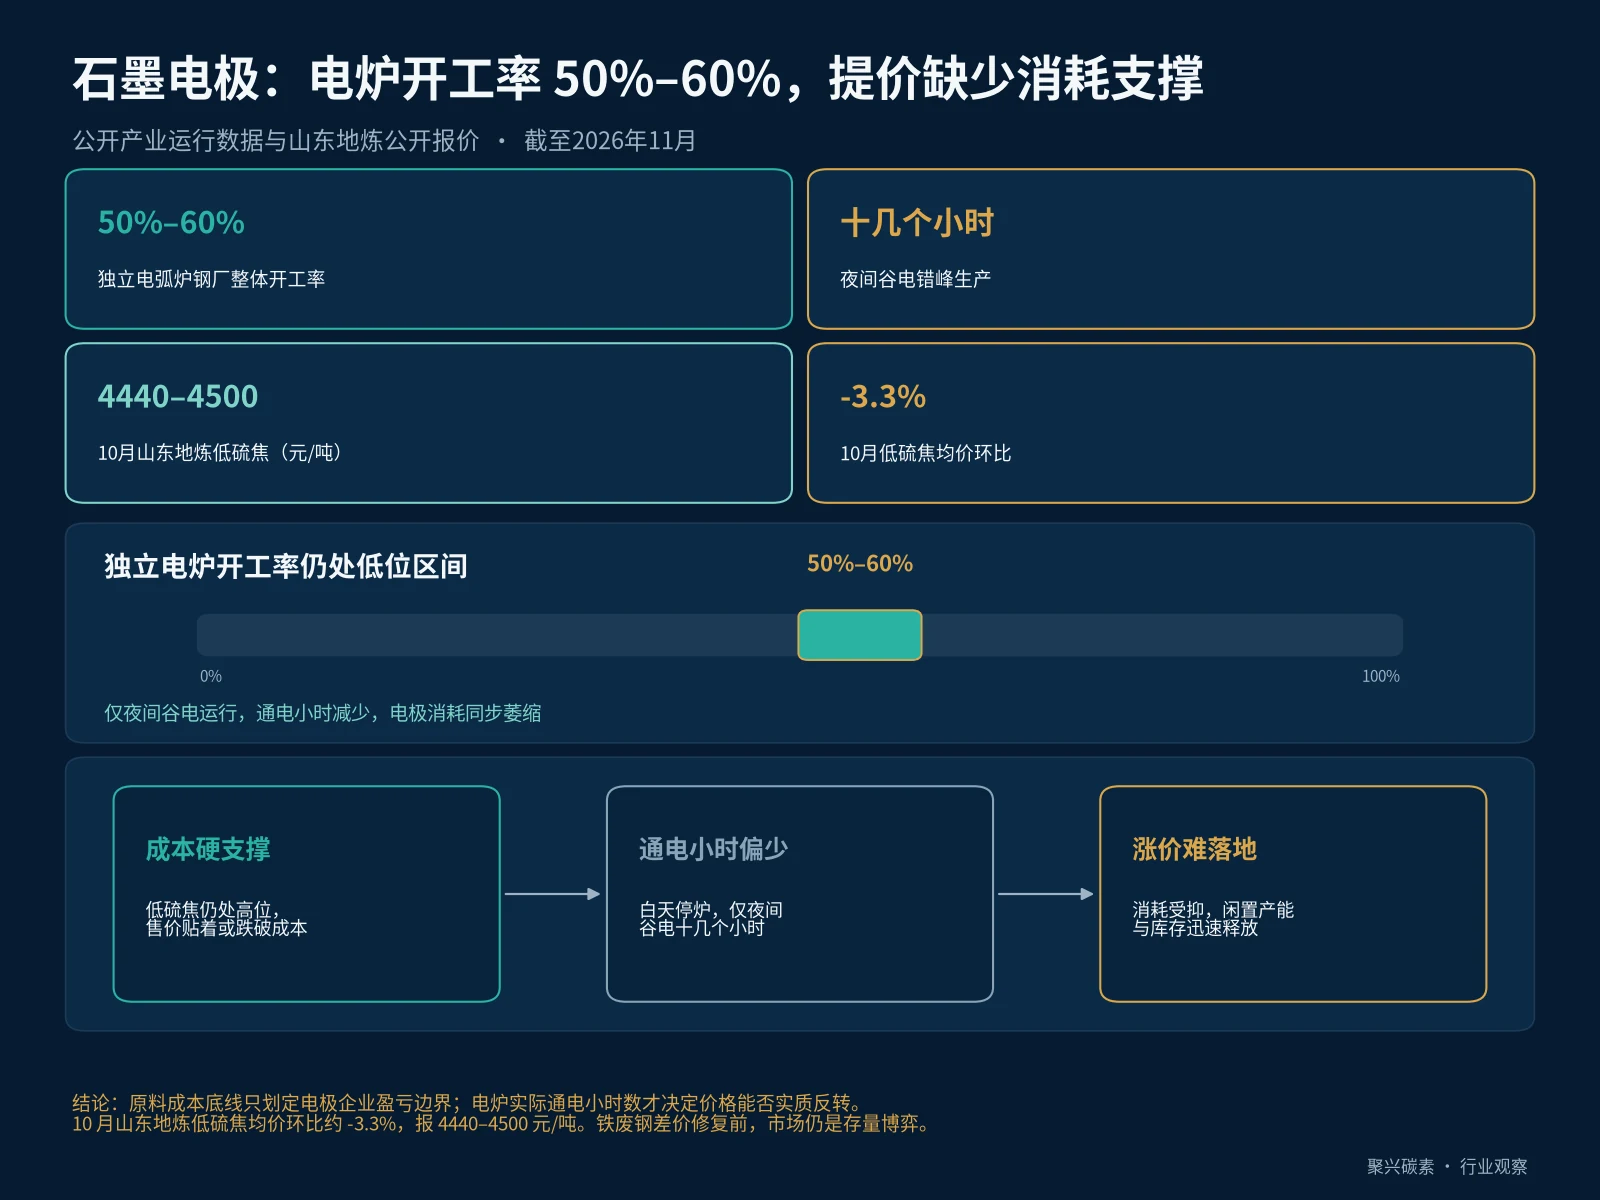
受高炉铁水与废钢价差倒挂影响,国内独立电弧炉钢厂整体开工率长期处于50%至60%的低位区间,仅靠夜间谷电错峰运行,使上游石墨电极基于原料成本的提价缺乏实质消耗支撑。
近期国内石墨电极市场不时出现部分生产企业对普通功率或高功率产品试探性上调报价几百元/吨的动向。从碳素生产端来看,尽管10月山东地炼低硫焦均价小幅回调约 3.3%,但绝对价格仍处于 4440 至 4500 元/吨的高位,叠加长达两至三个月的生产周转周期,当前多数石墨电极品种的公开售价已逼近甚至跌破生产成本线。然而,成本端的硬支撑并未能转化为顺畅的下游成交涨价,其根本制约在于下游电弧炉炼钢(EAF)的低迷运行负荷。
电炉开工率与铁废钢差价
数据口径:截至2026年11月的公开产业运行数据与山东地炼公开报价。
作为石墨电极最核心的消耗终端,国内独立电弧炉钢厂的整体开工率常年徘徊在 50% 至 60% 区间。决定电炉钢开工率的核心变量在于钢铁行业内部的“长流程高炉铁水与短流程废钢差价账”。由于废钢采购价格居高不下且工业电费刚性,电弧炉熔化废钢的吨钢生产成本普遍高于高炉铁水成本,导致电炉钢平电利润长期处于盈亏平衡线以下。
| 对比项 | 公开口径 | 含义 |
|---|---|---|
| 独立电炉开工率 | 长期处于 50%~60% | 消耗终端负荷偏低 |
| 白天运行 | 高峰电停炉 | 平电时段主动停产 |
| 夜间谷电 | 仅十几个小时错峰生产 | 通电小时大幅缩短 |
| 电极消耗属性 | 通电氧化消耗品 | 通电少则消耗同步萎缩 |
注:数字取自源稿已列开工率区间与错峰运行描述;石墨电极在通电时段氧化消耗,通电小时减少会直接压低实际用量。
成本支撑难以向下游传导
为规避亏损,多数独立电炉钢厂被迫采取“白天高峰电停炉、仅利用夜间十几个小时谷电错峰生产”的运行模式。由于石墨电极属于典型的通电氧化消耗品,电弧炉通电小时数的缩减直接导致电极实际消耗量同步萎缩。在真实消耗需求受抑的背景下,电极生产企业若单方面上调报价,下游钢厂往往通过停炉检修、延迟采购或降级使用低规格品种予以应对。
| 对比项 | 公开口径 | 含义 |
|---|---|---|
| 10月山东地炼低硫焦 | 均价环比约 -3.3%,报 4440~4500 元/吨 | 绝对价格仍处高位 |
| 电极生产周期 | 两至三个月 | 成本已在周转中沉淀 |
| 公开售价 | 逼近或跌破生产成本线 | 成本只划定盈亏边界 |
| 电炉平电利润 | 长期处于盈亏平衡线以下 | 下游缺少成交涨价能力 |
| 盘面修复空间 | 一旦出现数百元/吨 | 闲置产能与库存迅速释放 |
注:源稿未给出电炉钢产量、电极产能万吨数或钢厂利润额,故不补推具体吨位或盈亏金额。
采购启示
此外,从供给端来看,前期行业扩产高峰遗留的存量产能与社会库存依然充裕。一旦部分规格电极在市场盘面上出现数百元/吨的修复空间,处于半停产状态的闲置产能与库存便会迅速释放,从而平抑价格涨幅。
综上所述,原料成本底线仅能决定石墨电极企业的盈亏边界,而下游电弧炉的实际通电小时数才是决定价格能否实质性反转的核心指标。在废钢与铁水价差修复、电炉钢摆脱错峰谷电运行模式之前,石墨电极市场仍将维持存量博弈格局。
