

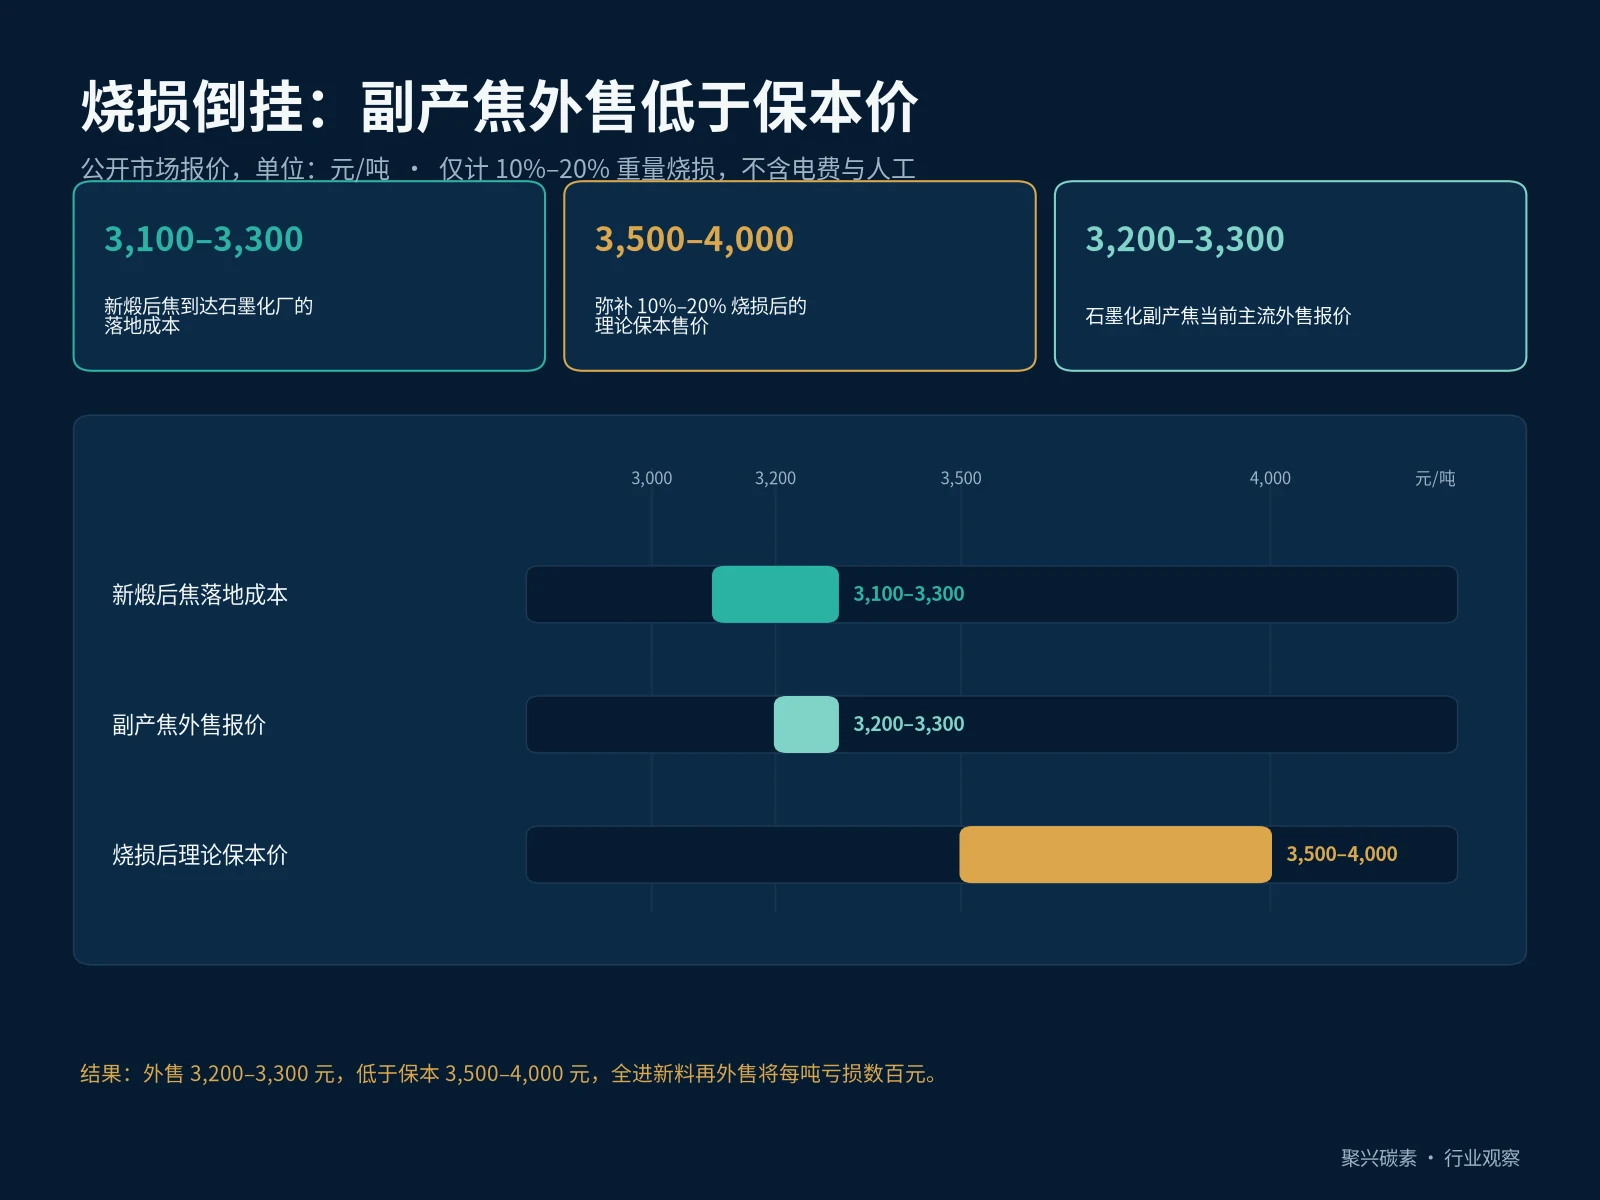
受新采购煅后焦落地成本与10%~20%高温烧损制约,当前3200~3300元/吨的石墨化副产焦外售处于明显倒挂状态,促使负极石墨化企业大比例回用副产焦并直接压缩新煅后焦单耗。
近期国内锂电负极材料产量保持高速增长,9月单月产量达 36.95 万吨(同比增长 53%),前 9 个月累计产量达 273.12 万吨。然而,与下游石墨化炉高开工率形成反差的是,作为石墨化炉核心辅料(保温料与电阻料)的煅后焦(CPC)市场新增采购需求依然偏弱。透过石墨化炉进出料的烧损核算与副产焦价格体系,可以清晰看到下游“副产焦内循环”对新煅后焦需求的替代效应。
烧损倒挂
数据口径:截至2026年11月初公开市场报价与前三季度负极产量数据。
首先是新煅后焦采购成本与副产焦外售价格的显著倒挂。当前普通煅后焦出厂价普遍在 3000 元/吨左右(公开市场基准价约 3170 元/吨),叠加 100 至 300 元/吨的汽运费用后,煅后焦到达石墨化厂的落地成本已达 3100 至 3300 元/吨。当这批煅后焦作为保温料或电阻料装入近 3000℃ 的石墨化炉后,受水分、挥发分及硫分进一步脱除以及装出炉氧化损耗影响,实际重量烧损率高达 10% 至 20%。
按此折算,即便不计入任何电费与人工分摊,仅弥补 10%~20% 的重量烧损,出炉后的石墨化副产焦理论保本售价也需达到 3500 至 4000 元/吨以上。然而,受前 9 个月 273.12 万吨负极高产量带动,副产石墨化焦市场供应高度充裕,当前主流流通报价仅维持在 3200 至 3300 元/吨(优质品种最高约 3800 元/吨)。这意味着石墨化厂若全额采购新煅后焦并将副产焦外售,每吨将面临数百元的直接账面亏损。
| 对比项 | 价格或比率 | 含义 |
|---|---|---|
| 新煅后焦落地成本 | 3,100–3,300 元/吨 | 出厂约 3,000 元加 100–300 元汽运 |
| 重量烧损 | 10%–20% | 近 3,000℃ 脱除及装出炉氧化 |
| 理论保本售价 | 3,500–4,000 元/吨 | 仅弥补烧损,不含电费与人工 |
| 副产焦主流外售 | 3,200–3,300 元/吨 | 全额外售将每吨亏损数百元 |
注:价格取自源稿已列公开报价;保本价仅按 10%–20% 重量烧损折算,优质品种外售最高约 3,800 元/吨。
内循环替代
其次,下游负极行业微薄的利润空间加速了辅料内循环工艺的普及。目前锂电负极行业单吨平均毛利已环比下滑 40.78% 至 555.01 元/吨。在极限降本压力下,石墨化车间普遍放弃“全进新料、外售副产焦”的传统模式,转而将上一炉产出的石墨化副产焦经筛分后大比例回填至炉内继续充当保温料,仅采购少量新煅后焦用于补充 10%~20% 的烧损缺口。
| 路径 | 新煅后焦采购 | 结果 |
|---|---|---|
| 全进新料、外售副产焦 | 按炉容满额采购 | 每吨账面亏损数百元 |
| 副产焦回炉内循环 | 只补 10%–20% 烧损缺口 | 直接压缩新煅后焦单耗 |
注:内循环路径是把上一炉副产焦筛分后大比例回填作保温料,而不是另编一套采购数量。
采购启示
此外,流向外部市场的 3200~3300 元/吨石墨化副产焦,因其历经 3000℃ 高温洗礼而具备更高固定碳与更低硫分,且与 3000~3170 元/吨的普通煅后焦价差极小,进一步吸引外部碳素及冶金买家将其用于掺配替代。多重因素叠加下,在煅后焦与副产焦价差修复之前,下游负极高排产难以转化为对新煅后焦的等比例采购增量。
