

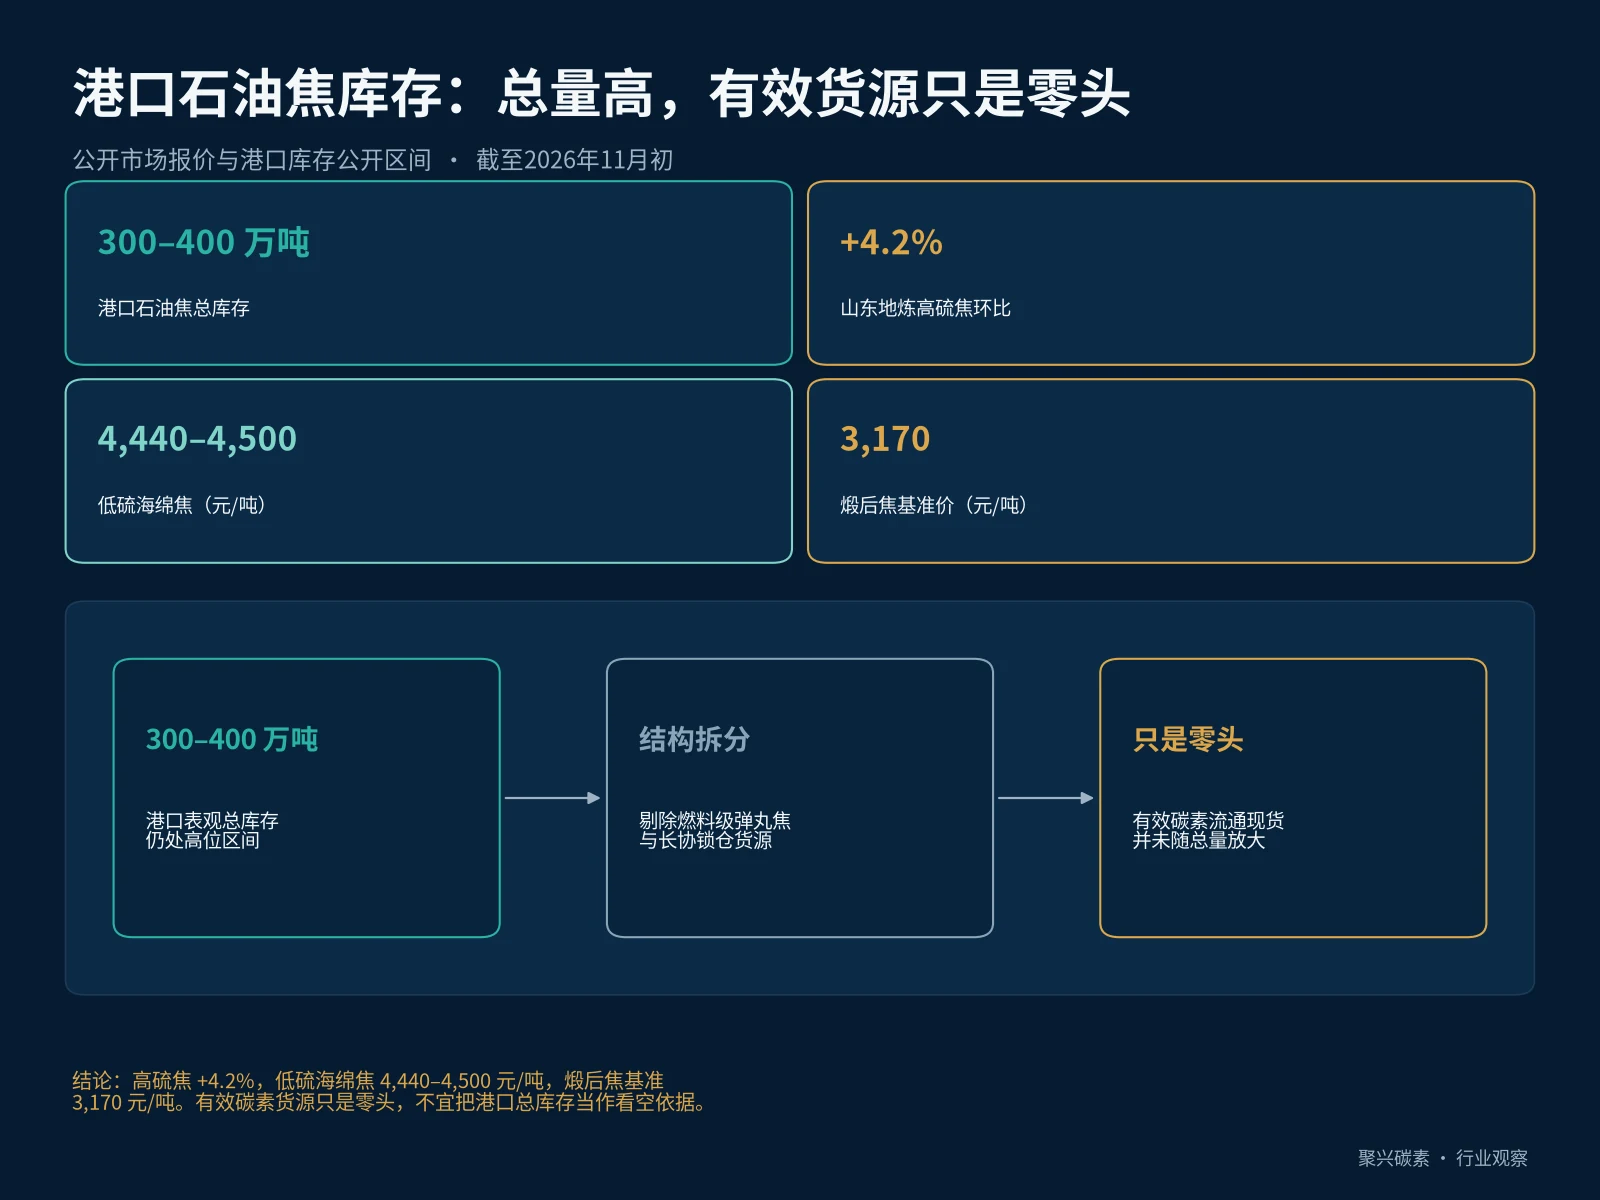
国内主要港口300万至400万吨的石油焦总库存中,大量为不可用于碳素生产的燃料级弹丸焦及前期高成本锁死货源,真正适配碳素煅烧炉的有效进口海绵焦流通现货依然紧俏。
在近期国内石油焦市场运行中,宏观库存总量与局部现货价格呈现出明显背离:一方面,国内主要港口石油焦总库存维持在 300 万至 400 万吨的高位区间;另一方面,山东地炼高硫焦单月均价环比逆势上涨约 4.2%,低硫海绵焦稳居 4440 至 4500 元/吨高位,而 3170 元/吨的煅后焦(CPC)基准价仍令独立煅烧企业面临严峻的成本压力。拆解港口进口石油焦的货源结构,可以发现总量数据背后的结构性分化。
库存结构分化
数据口径:截至2026年11月初公开市场报价与港口库存公开区间。
首先,港口库存中相当大比例属于高硫、高灰、高挥发分的燃料级石油焦,尤其是球状致密结构的“弹丸焦”(Shot Coke)。此类石油焦由海外炼厂重质残渣生成,热膨胀系数大、黏结性极差且钒、镍等重金属含量偏高,主要流向玻璃、水泥及电力行业作为锅炉燃料使用。若将其大比例投入碳素煅烧炉或成型车间,将直接导致制品开裂或在使用过程中急剧氧化掉渣。因此,燃料级弹丸焦库存无论规模多大,均无法转化为碳素行业的有效原料供给。
| 对比项 | 公开区间或报价 | 含义 |
|---|---|---|
| 主要港口石油焦总库存 | 300 万至 400 万吨 | 宏观库存仍在高位区间 |
| 山东地炼高硫焦 | 单月均价环比约 +4.2% | 现货价格与总量背离 |
| 低硫海绵焦 | 4,440–4,500 元/吨 | 稳居高位 |
| 煅后焦基准价 | 3,170 元/吨 | 独立煅烧企业仍面临成本压力 |
注:数字取自源稿已列公开区间与报价;总量是区间口径,不折成后来渠道里的精确吨位。
有效货源去化
其次,具备碳素应用价值的进口海绵焦(Sponge Coke)去化速度极快。由于国产常规高硫海绵焦在 1.28 煅烧折算系数下的纯原料成本已达 3072 至 3200 元/吨以上,国内独立煅烧及碳素企业为控制成本,普遍采用 20%、30% 乃至高达 100% 的进口海绵焦掺配方案。这导致指标适配、性价比合理的进口海绵焦(包括特定批次的进口中硫海绵焦及委内瑞拉海绵焦)大多以定向长协形式提前锁定,或一经抵港卸船即被下游买家迅速提走。
剔除上述燃料级弹丸焦与已锁定的定向货源后,港口数百万吨表观库存中剩余的部分,多为前期贸易商高位接盘、当前严重倒挂而惜售锁仓的滞留库存。真正能够在现货市场随时采购、且理化指标可直接替代国产常规海绵焦的“有效流通现货”占比极低。
| 货源类型 | 可否作为碳素有效供给 | 去化或状态 |
|---|---|---|
| 燃料级弹丸焦 | 否,不能投入煅烧炉或成型车间 | 无论库存多大,均无法转化为碳素原料 |
| 指标适配的进口海绵焦 | 是,可用于 20%、30% 乃至 100% 掺配 | 长协锁定或抵港后迅速提走 |
| 前期高位接盘、倒挂惜售库存 | 难以形成现货供给 | 锁仓滞留 |
| 有效流通现货 | 可随时采购、可替代国产常规海绵焦 | 占港口表观库存的比重极低,只是零头 |
注:源稿未给出有效流通现货的具体万吨数,故不折算为精确吨位。
采购启示
因此,在评估碳素原料供需格局时,不宜简单以港口总库存吨位作为看空依据。将锅炉燃料级弹丸焦与碳素级海绵焦剥离统计,关注适配碳素炉型的有效海绵焦到港量与流通库存,才能准确把握原料采购节奏。
