

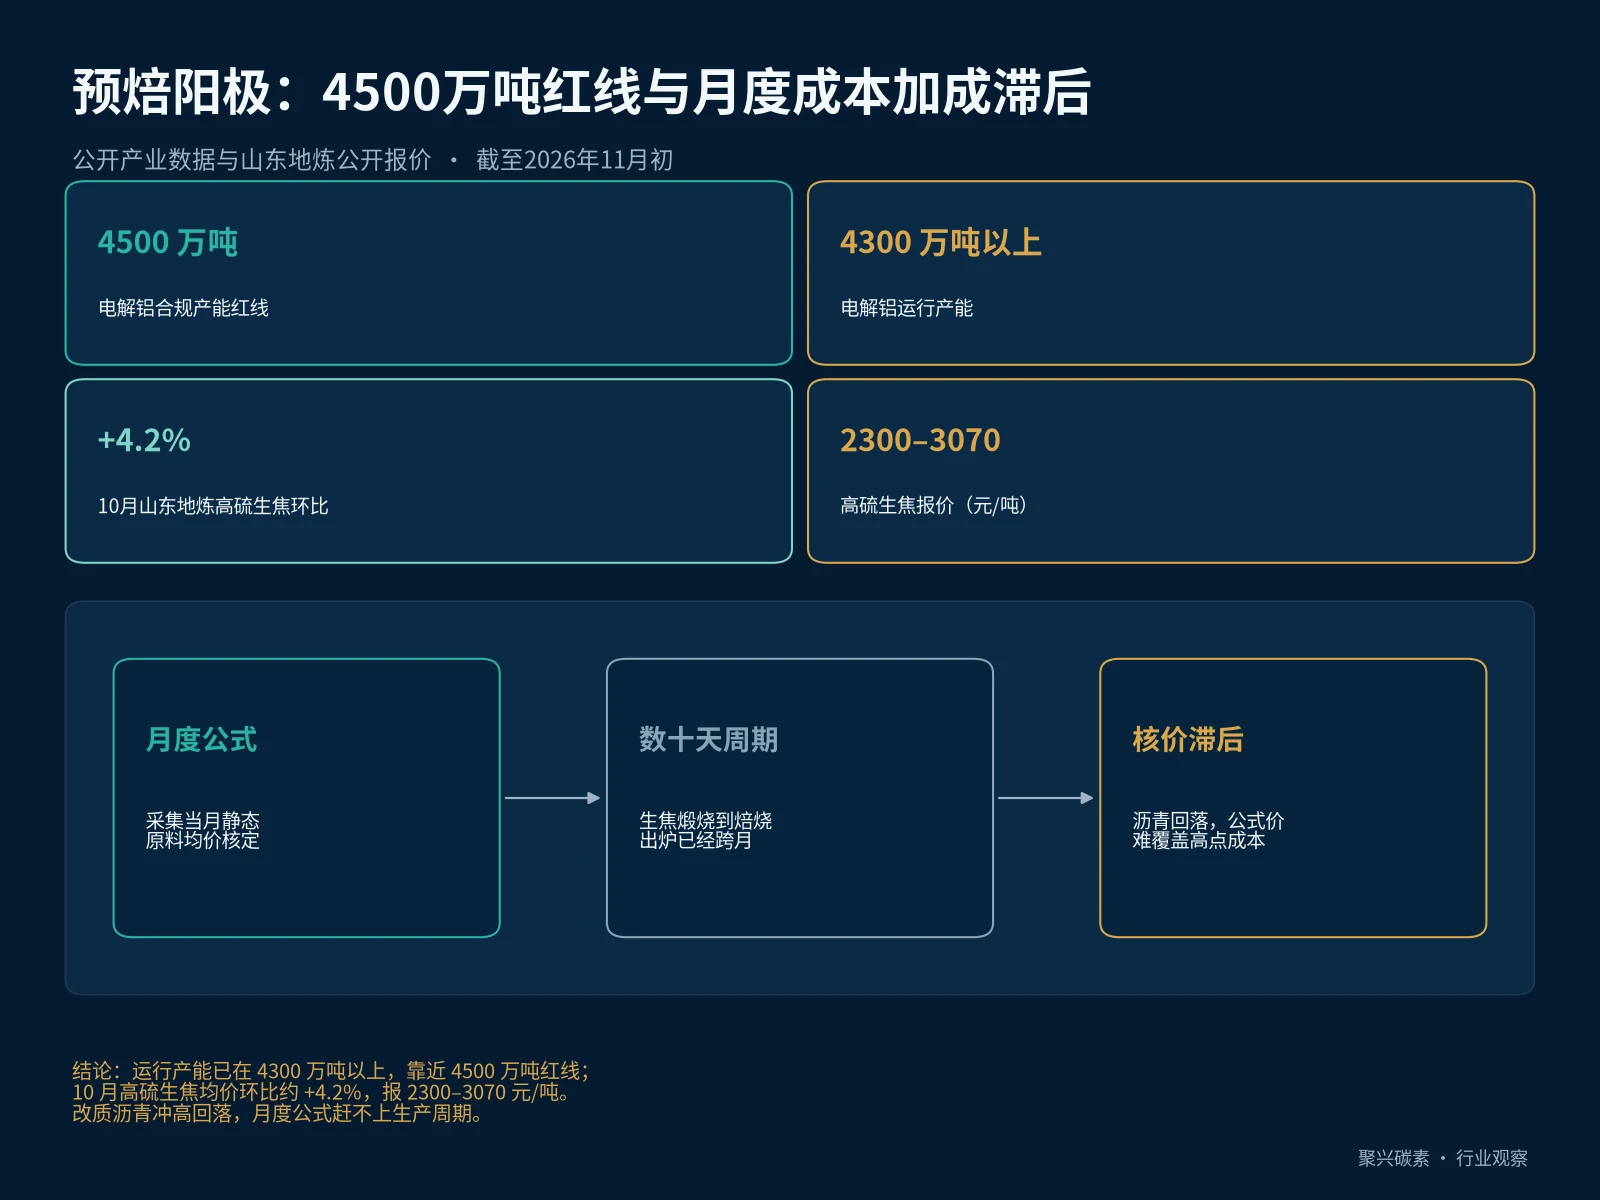
尽管下游电解铝行业维持在4300万吨以上的高运行产能与可观利润,但受制于4500万吨合规产能天花板、商用阳极产能过剩及月度成本加成定价公式的滞后性,预焙阳极企业难以分享下游行业溢价。
当前铝产业链上下游利润分配呈现出显著的结构性反差:下游国内电解铝运行产能稳定在 4300 万吨以上的历史高位,单吨冶炼利润丰厚;然而作为电解铝核心消耗材料的商用预焙阳极,其市场基准价却连续数月维持窄幅震荡,生产企业盈利空间持续承压。造成下游高利润无法向中游阳极端传导的核心原因,在于商用预焙阳极独特的月度定价机制与供需总量格局。
月度成本加成机制
数据口径:截至2026年11月初公开产业数据与山东地炼公开报价。
首先是“月度成本加成定价公式”带来的利润削平与周期错配效应。国内主流商用预焙阳极采购价普遍由下游大型铝企按月依据上游原料均价进行公式化核定,将石油焦、改质沥青单耗及燃气、电力成本透明拆解,仅保留固定的薄利加工费。然而,公式采集的是当月静态原料均价,而阳极从采购生焦、煅烧、混捏成型到环式焙烧炉出炉需要历经数十天的动态生产周期。例如,10月份山东地炼高硫生焦均价环比上涨约 4.2%(报 2300~3070 元/吨),同时改质沥青经历阶段性冲高回落。阳极企业在生产周期内实际承接了高点原料成本,但待月底按公式核定次月阳极价格时,外部沥青现货已回落,导致阳极核定价格无法覆盖前期的在制品高成本。
| 对比项 | 公开口径 | 含义 |
|---|---|---|
| 公式采集时点 | 当月静态原料均价 | 月底核定次月阳极价 |
| 阳极生产周期 | 数十天(数周) | 在制品跨月,成本已发生 |
| 10月山东地炼高硫生焦 | 均价环比约 +4.2%,报 2300~3070 元/吨 | 周期内承接高点原料成本 |
| 改质沥青 | 阶段性冲高回落 | 核价时现货已回落 |
注:数字取自源稿已列公开报价与周期描述;公式价因此往往难以覆盖前期在制品的高成本。
产能封顶与供给过剩
其次是下游需求总量的刚性封顶与中游产能的常年过剩。国内电解铝合规产能天花板已锁定在约 4500 万吨红线,在当前 4300 万吨以上的运行负荷下,国内预焙阳极的月度消耗总量已无增量空间。与此同时,全国商用预焙阳极总产能长期高于实际需求。在买方主导的市场格局下,商用阳极厂为维持环式焙烧炉连续运行并保住长协份额,缺乏向上游转嫁成本或向下游争取超额利润的议价能力。
| 对比项 | 公开口径 | 含义 |
|---|---|---|
| 电解铝合规产能天花板 | 约 4500 万吨红线 | 需求总量锁定,消耗无增量空间 |
| 电解铝运行产能 | 4300 万吨以上 | 已接近天花板,处历史高位 |
| 商用预焙阳极产能 | 长期高于实际需求 | 买方主导,议价权在下游 |
| 加工费 | 固定薄利 | 难向上游转嫁或向下游超收 |
注:源稿未给出商用阳极总产能的具体万吨数,故不折算为精确吨位。
采购启示
此外,电解铝工艺对预焙阳极的微量元素、空气反应性及二氧化碳反应性要求极为严苛,一旦因过度掺配低价劣质焦导致阳极在电解槽中掉渣,企业将面临高额质量索赔。因此,商用预焙阳极企业既无法通过激进降级配料压缩成本,又受制于透明的月度核价公式,整体盈利水平长期锁定在微利区间。
