

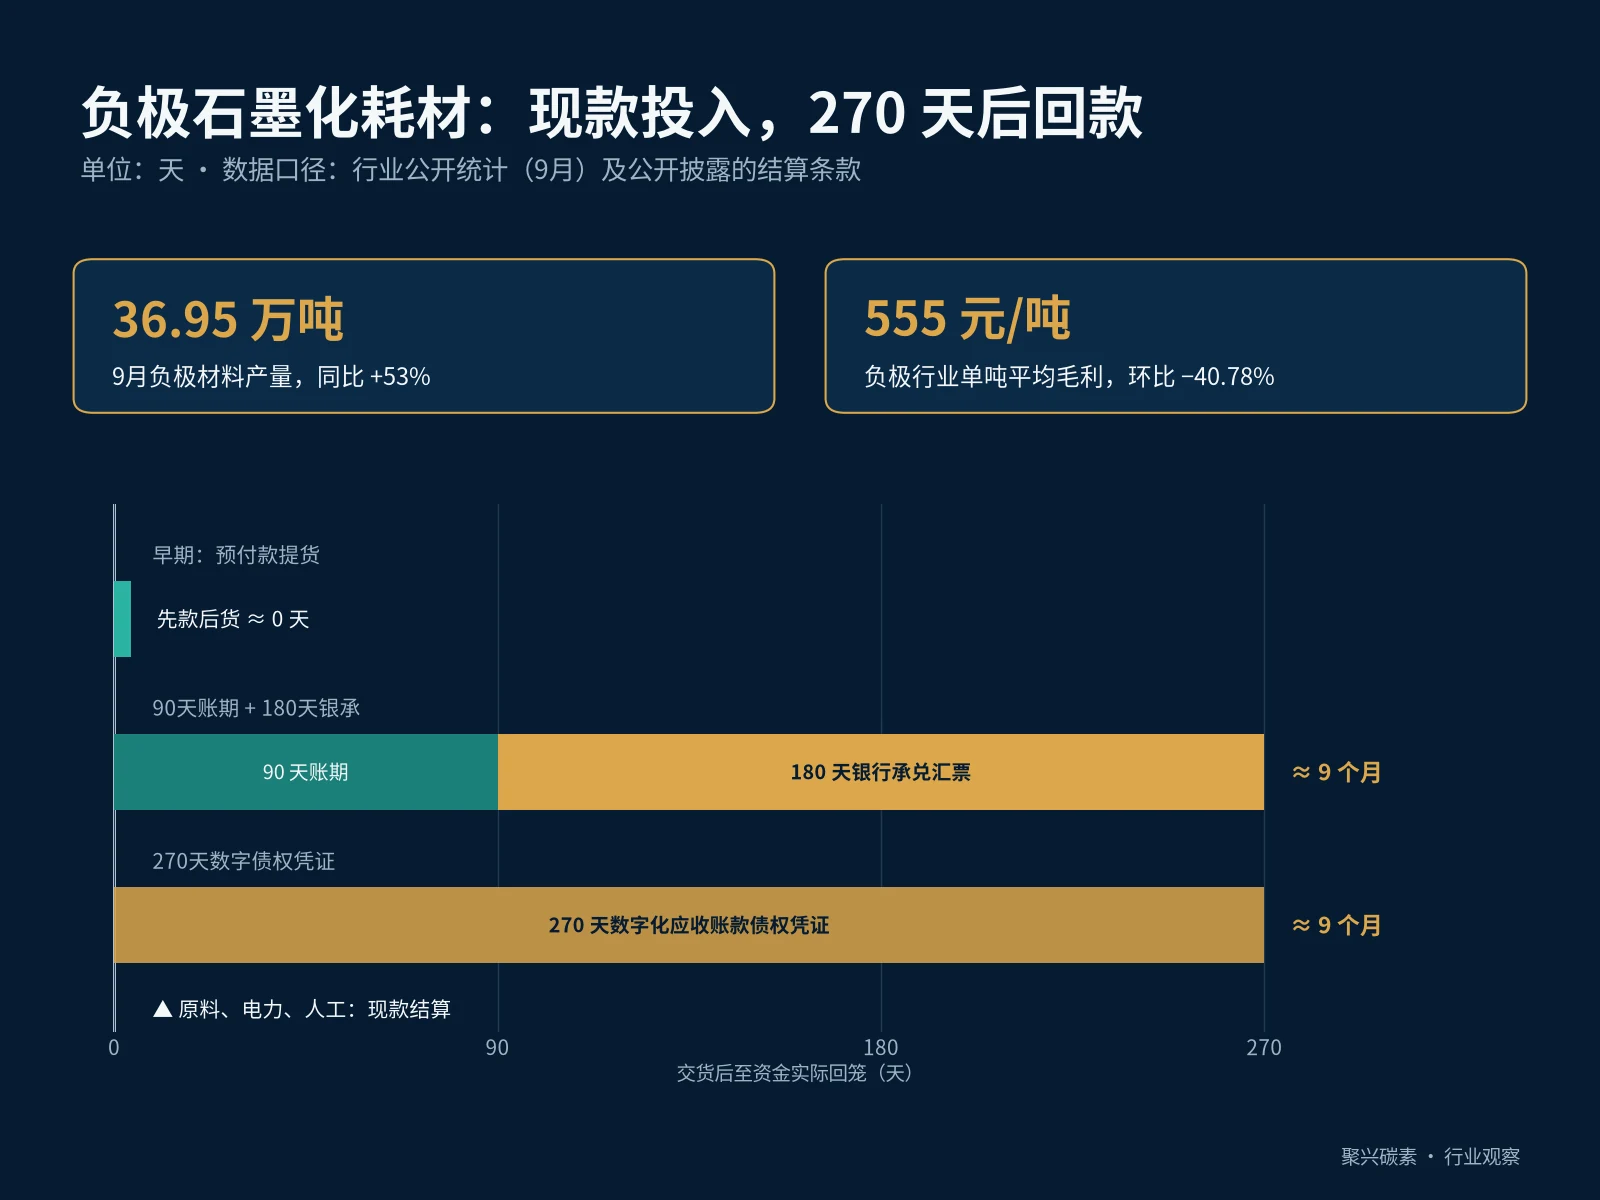
尽管国内锂电负极材料产量保持高增速,但受制于下游单吨毛利收缩至约555元及长达270天的结算周期,传统碳素企业盲目改产箱板与坩埚面临严峻的现金流错配风险。
近期国内锂电负极材料排产数据表现亮眼,9月单月产量达 36.95 万吨,同比增长 53%,前 9 个月累计产量达 273.12 万吨。受下游高排产带动,部分传统碳素生产企业再度通过调整配方与模具,将压型及焙烧产能切换至负极石墨化配套耗材——箱板与石墨坩埚。然而,从产业链现金流结构与下游盈利能力来看,同质化耗材产能的集中涌入正面临显著的资金沉淀风险。
回款周期错配
数据口径:行业公开统计(9月数据)及公开披露的结算条款。
首先是上下游结算周期的严重错位。箱板与坩埚属于标准化程度较高的工业耗材,技术与设备转换门槛相对有限。随着配套产能快速扩张,市场供需关系早已由早期的预付款提货转为买方主导的远期信用结算。根据行业公开披露的结算条款,当前主流回款模式普遍采用“90天账期 + 180天银行承兑汇票”或 270 天数字化应收账款债权凭证,实际资金回笼周期长达 9 个月。与此同时,碳素企业采购石油焦、改质沥青及支付电力、人工成本均需现款结算,叠加数十天的混捏、成型与焙烧生产周期,企业需自行承担极高的营运资金垫付压力。
| 结算方式 | 条款构成 | 交货后资金回笼 |
|---|---|---|
| 早期供不应求阶段 | 预付款提货 | 先款后货 |
| 账期 + 银承当前主流条款之一 | 90 天账期 + 180 天银行承兑汇票 | 约 270 天90 + 180 |
| 数字债权凭证当前主流条款之一 | 270 天数字化应收账款债权凭证 | 约 270 天约 9 个月 |
注:碳素企业采购原料及支付电力、人工成本均为现款结算,另需垫付数十天的混捏、成型与焙烧生产周期。
下游盈利压缩
其次是下游负极行业自身盈利空间的急剧压缩。评估配套耗材的议价能力,核心在于下游客户真实的利润水平而非单纯的产量规模。公开统计数据显示,9月份国内锂电负极材料市场均价约为 3.35 万元/吨,中低端走量产品价格区间下探至 1.75 万至 2.4 万元/吨;而受原料成本抬升影响,负极行业平均生产成本已升至约 25745 元/吨。核算下来,负极行业单吨平均毛利环比大幅下滑 40.78%,仅剩 555.01 元/吨。
| 负极材料行业指标 | 公开数据 | 变化 |
|---|---|---|
| 9 月单月产量 | 36.95 万吨 | 同比 +53% |
| 前 9 个月累计产量 | 273.12 万吨 | — |
| 9 月市场均价中低端走量产品 1.75 万~2.4 万元/吨 | 约 3.35 万元/吨 | — |
| 行业平均生产成本 | 约 25745 元/吨 | 原料成本抬升 |
| 单吨平均毛利 | 555.01 元/吨 | 环比 −40.78% |
注:均价、成本与毛利均为行业公开统计口径,毛利不宜用均价直接减成本推算。
改产评估建议
当下游负极生产企业自身的单吨毛利被压缩至 555 元左右时,其向配套耗材端传导成本压力与延长账期的动力必然进一步增强。若大量碳素企业在今年集中改产箱板与坩埚,明年新增耗材产能集中释放后,市场不仅难以维持合理加工利润,甚至在激烈的同业竞价下,现有的 270 天账期底线也将面临进一步拉长的考验。
对于碳素生产企业而言,在评估是否切入负极石墨化耗材赛道时,应将应收账款周转天数与资金占用成本纳入核心核算指标,避免因盲目追逐短期产量景气而陷入长期的现金流泥潭。
