

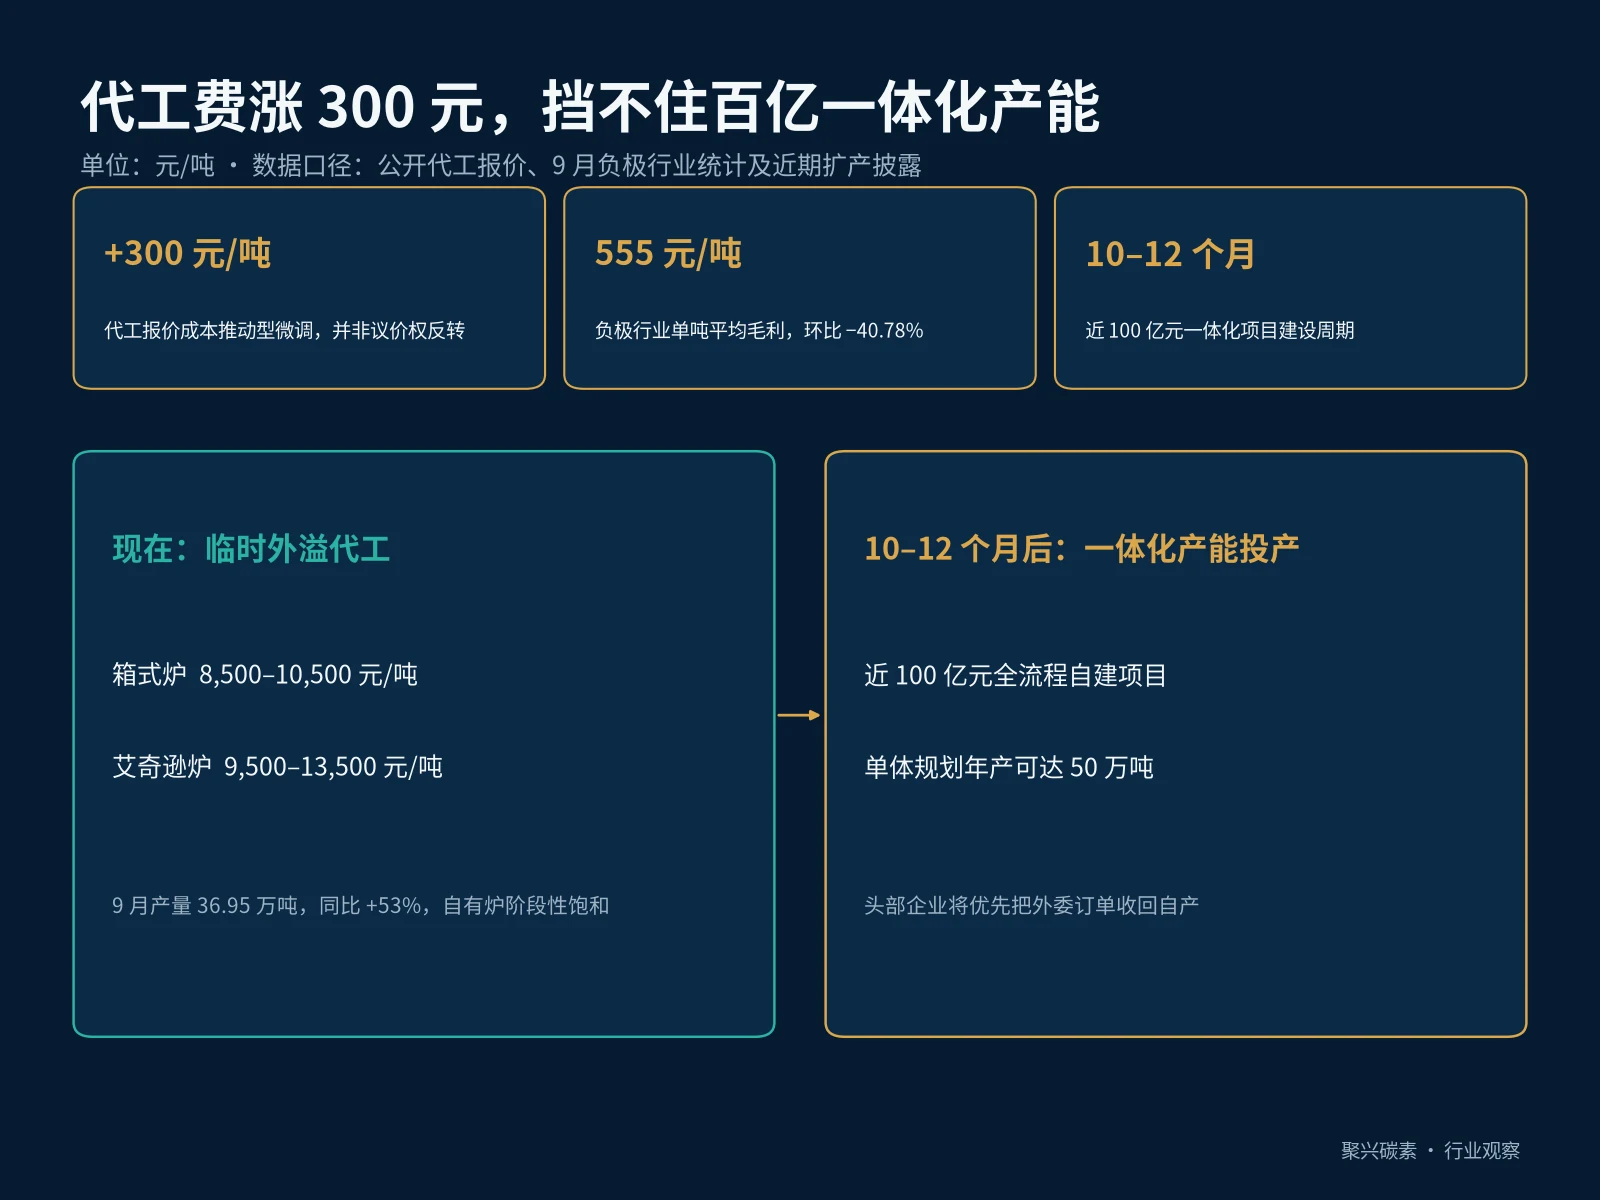
近期负极石墨化代工报价虽出现约300元/吨的成本推动型微调,但在下游单吨毛利仅555元且近百亿元自建一体化产能将于10至12个月内投产的背景下,独立代工产能仍面临严峻的替代压力。
近期国内锂电负极石墨化外委代工市场出现小幅调价,主流箱式炉代工报价上调约 300 元/吨至 8500~10500 元/吨区间,艾奇逊炉代工报价回升至 9500~13500 元/吨。然而,与代工报价微涨同步披露的,还有北方主产区在两天内密集公布的近 100 亿元负极材料扩产计划——单笔投资规模达 45 亿至 51 亿元,单体规划年产能高达 50 万吨,建设周期集中在 10 至 12 个月。将这两组数据结合分析,可以清晰预判独立石墨化代工环节的中期走向。
成本倒逼而非反转
数据口径:截至2026年11月的公开代工报价、9月负极行业公开统计,以及近期公开披露的扩产计划。
首先,本轮 300 元/吨的代工价格微调属于典型的成本端倒逼,而非独立代工议价权的反转。受前期石油焦及改质沥青价格波动影响,石墨化炉所需的保温料、电阻料及配套耗材成本普遍上移,叠加秋冬季电力成本核算压力,300 元/吨的涨幅仅能勉强覆盖炉前辅料与电费增量。
| 代工炉型 | 近期主流报价 | 相对此前 |
|---|---|---|
| 箱式炉 | 8,500~10,500 元/吨 | 上调约 300 元/吨 |
| 艾奇逊炉 | 9,500~13,500 元/吨 | 报价回升 |
注:300 元/吨为全行业代工报价整体上调幅度,对应万元级别的代工费基数。
下游盈利压缩
其次,下游负极生产企业的盈利现状决定了高额代工费缺乏持续性。公开数据显示,9月份国内锂电负极材料均价维持在约 3.35 万元/吨,中低端走量产品处于 1.75 万至 2.4 万元/吨,而行业平均生产成本已升至约 25745 元/吨,行业单吨平均毛利环比下降 40.78% 至 555.01 元/吨。在单吨毛利仅 555 元的水平下,下游企业之所以短期释放部分外委订单,主要是由于 9 月单月产量冲高至 36.95 万吨(同比增长 53%),部分头部企业自有石墨化炉负荷阶段性饱和,进而将溢出订单临时外包“救火”。
| 负极材料行业指标 | 公开数据 | 变化 |
|---|---|---|
| 9 月市场均价中低端走量产品 1.75 万~2.4 万元/吨 | 约 3.35 万元/吨 | — |
| 行业平均生产成本 | 约 25,745 元/吨 | 原料与加工成本抬升 |
| 单吨平均毛利 | 555.01 元/吨 | 环比 −40.78% |
| 9 月单月产量 | 36.95 万吨 | 同比 +53% |
注:均价、成本与毛利均为行业公开统计口径,毛利为公开统计值。
一体化产能回收订单
更为关键的结构性变化在于产能形态的闭环化。近期披露的近百亿元扩产项目均为涵盖原料处理、造粒、焙烧至石墨化的全流程“一体化项目”。按照 10 至 12 个月的建设周期测算,待明年该批百亿级自建一体化石墨化产能集中落地后,头部负极企业将优先把目前外放的代工订单收回自产。
| 扩产披露要点 | 公开数据 | 含义 |
|---|---|---|
| 两日内密集披露的扩产投资 | 近 100 亿元 | 全流程一体化项目 |
| 单笔投资规模 | 45 亿至 51 亿元 | — |
| 单体规划年产能 | 高达 50 万吨 | 自建石墨化闭环 |
| 建设周期 | 10 至 12 个月 | 明年集中落地 |
注:扩产计划来自北方主产区近期公开披露,项目均涵盖原料处理、造粒、焙烧至石墨化。
届时,即便终端负极总需求继续增长,增量空间也将被低成本的一体化自建产能优先消化。对于缺乏长期终端绑定的独立石墨化代工企业而言,若仅凭短期 300 元/吨的阶段性涨幅盲目垫资复产,在 10 个月后新一轮一体化产能投产时将面临更为严峻的订单收缩与价格竞争压力。
